Comprar un auto en Chile no siempre significa tener millones de pesos ahorrados. Para muchas personas, financiar una parte del valor del vehículo representa la posibilidad de mejorar su movilidad, llegar más fácilmente al trabajo o adquirir un automóvil familiar sin esperar varios años.
Sin embargo, el financiamiento automotriz en Chile ofrece distintas alternativas, y no todas funcionan de la misma manera. Bancos, financieras, concesionarios y otras modalidades de crédito presentan condiciones que pueden cambiar considerablemente el costo final de una compra.
Conocer esas diferencias es fundamental para elegir una opción que se adapte a tus necesidades sin comprometer tu estabilidad económica.
1. Crédito automotriz tradicional: una alternativa conocida
El crédito automotriz tradicional es una de las modalidades más utilizadas para financiar vehículos nuevos o usados. Generalmente, permite entregar un pie inicial y pagar el saldo mediante cuotas mensuales durante un plazo previamente establecido.
Entre las entidades que participan en este mercado se encuentran financieras especializadas, como Autofin, y otras instituciones que ofrecen soluciones de financiamiento vehicular. Las condiciones dependen de cada empresa, del automóvil y de la evaluación crediticia del solicitante.
Un aspecto importante es que estos créditos pueden contemplar una prenda sobre el vehículo como garantía. Antes de firmar, conviene revisar los requisitos, las tasas y las condiciones para levantar esa garantía al finalizar el pago.
2. Crédito de consumo: comprar con mayor libertad
Otra posibilidad consiste en solicitar un crédito de consumo a un banco o institución financiera y utilizar ese dinero para comprar el automóvil. En este caso, el financiamiento no necesariamente está vinculado directamente al vehículo adquirido.
Una ventaja potencial es que permite negociar la compra como pago al contado y, dependiendo de las condiciones, evitar una garantía prendaria sobre el auto. Sin embargo, eso no significa que el crédito de consumo sea automáticamente más conveniente.
La tasa de interés, el plazo y los costos asociados pueden ser diferentes a los de un crédito automotriz. Por eso, comparar el Costo Total del Crédito (CTC) resulta más útil que fijarse exclusivamente en el valor de cada cuota.
3. Compra inteligente: cuotas menores, pero con una decisión final
👉 Consulta aquí Crediauto en Chile: ¿cómo acercarte a tu próximo auto sin comprometer tu tranquilidad financiera? en el siguiente enlace:
🔗 Al hacer clic serás redirigido a otra página con más información.
La llamada compra inteligente es una modalidad que suele llamar la atención por ofrecer cuotas periódicas más bajas que ciertos financiamientos tradicionales. Esto ocurre porque una parte importante del valor del automóvil puede quedar pendiente para el final del contrato.
Dependiendo del plan, el cliente puede tener alternativas como pagar la cuota final, refinanciar el saldo o renovar el vehículo bajo condiciones específicas. Sin embargo, estas posibilidades no son idénticas en todas las instituciones.
Antes de contratar, es fundamental comprender cuánto dinero quedará pendiente y qué obligaciones existirán al finalizar el plazo. Una cuota mensual atractiva puede perder su ventaja si no existe un plan claro para enfrentar el pago final.
4. Financiamiento ofrecido en concesionarios
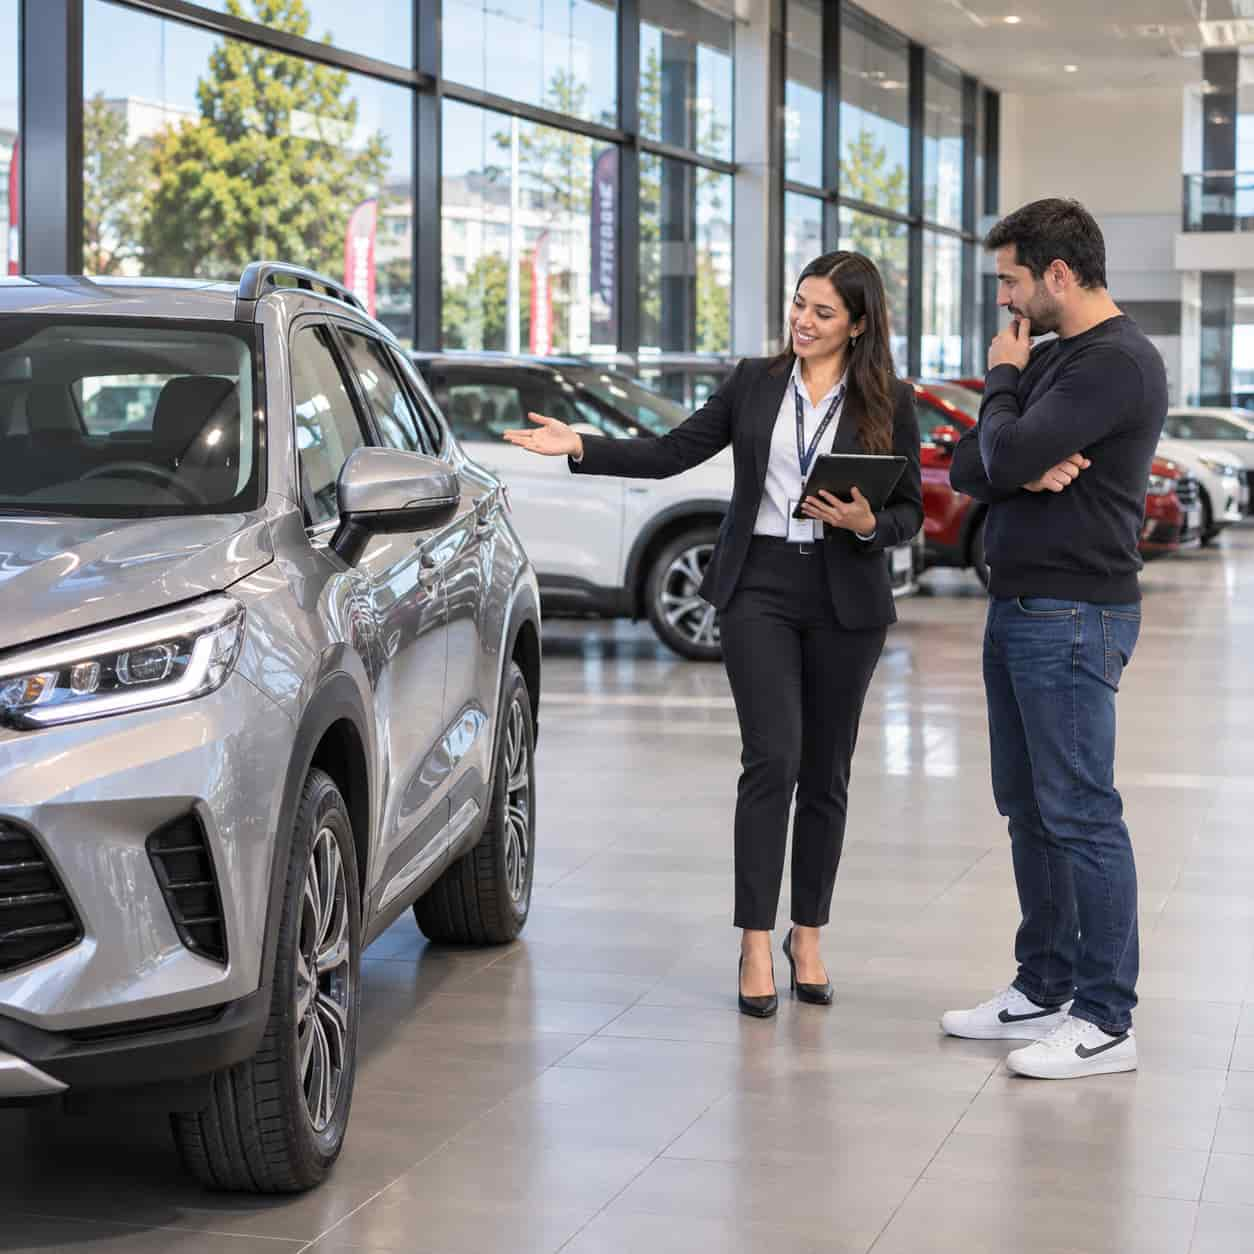
Muchos concesionarios facilitan el acceso a créditos mediante convenios con bancos o financieras. Esto permite cotizar el vehículo y explorar alternativas de financiamiento durante el mismo proceso de compra.
En algunos casos pueden existir bonos asociados a determinadas condiciones comerciales, como contratar un crédito específico. Aunque estos descuentos resulten atractivos, conviene calcular cuánto terminarás pagando después de sumar intereses, seguros y otros cargos.
La recomendación es solicitar una cotización del automóvil al contado y otra financiada. Así podrás distinguir el descuento comercial del costo real del crédito y evaluar si la oferta representa una ventaja económica.
5. Leasing automotriz: una opción para determinados perfiles
El leasing es una alternativa que puede resultar interesante especialmente para empresas, emprendedores y personas que utilizan vehículos en actividades comerciales. Mediante este contrato, una entidad adquiere el automóvil y permite utilizarlo a cambio de pagos periódicos.
Dependiendo de las condiciones, puede existir una opción de compra al finalizar el acuerdo. Sin embargo, durante la vigencia del contrato, la propiedad y las obligaciones asociadas funcionan de manera diferente a las de un crédito tradicional.
No todos los productos de leasing están disponibles para cualquier comprador particular. Además, sus eventuales efectos tributarios dependen de la situación del contratante y de la normativa aplicable.
¿Cómo comparar las opciones de financiamiento sin equivocarte?
Imagina que dos instituciones ofrecen financiar el mismo automóvil. La primera presenta cuotas más bajas, pero un plazo mayor. La segunda exige pagos mensuales más altos, aunque el crédito termina antes. ¿Cuál conviene?
La respuesta depende del costo total y de tu capacidad de pago. Para comparar correctamente, revisa la Carga Anual Equivalente (CAE), el CTC, el pie, los seguros, las garantías y las condiciones de prepago.
También debes considerar gastos que no forman parte necesariamente del financiamiento, como combustible, permiso de circulación, mantenciones y estacionamiento. Comprar un vehículo significa asumir una responsabilidad económica que continúa después de recibir las llaves.
¿Qué alternativa puede ser mejor para ti?
Si buscas cuotas predecibles y un plazo definido, el crédito automotriz tradicional puede ser una opción para evaluar. Si prefieres mayor flexibilidad para negociar la compra, quizás quieras comparar un crédito de consumo.
Por otro lado, la compra inteligente puede interesar a quienes consideran renovar el vehículo después de algunos años, siempre que comprendan las condiciones del pago final. Para determinados usos comerciales, el leasing también merece atención.
No existe una modalidad universalmente superior. La mejor elección será aquella cuyo costo, obligaciones y condiciones se ajusten a tu situación financiera.
Conclusión
El financiamiento automotriz en Chile ofrece distintas posibilidades para comprar un vehículo sin pagar todo su valor inmediatamente. Créditos tradicionales, préstamos de consumo, compra inteligente, convenios de concesionarios y leasing responden a necesidades diferentes.
Antes de decidir, compara propuestas formales, calcula el costo completo y verifica que las cuotas sean sostenibles. El objetivo no es solamente conseguir tu próximo automóvil, sino disfrutarlo sin que su financiamiento se convierta en una carga difícil de manejar.
Preguntas frecuentes sobre financiamiento automotriz en Chile
1. ¿Es obligatorio entregar un pie para financiar un auto?
Depende de la institución y del producto. Algunas alternativas exigen un pie mínimo y otras pueden financiar una proporción mayor del valor.
2. ¿Qué diferencia existe entre crédito automotriz y crédito de consumo?
El crédito automotriz está destinado a financiar vehículos y puede incorporar una garantía prendaria. El crédito de consumo tiene un uso más flexible.
3. ¿Qué significa CAE en un crédito automotriz?
Es la Carga Anual Equivalente, un indicador que ayuda a comparar el costo anual de créditos bajo condiciones equivalentes.
4. ¿Se puede financiar un auto usado en Chile?
Sí. Existen alternativas para vehículos usados, aunque pueden aplicarse restricciones de antigüedad, requisitos y condiciones específicas.
5. ¿Cuál es la mejor opción para comprar un auto en cuotas?
Dependerá de tu presupuesto, el monto del pie, las condiciones del contrato y el costo total del financiamiento.